وام دار بودن خانه یعنی چه؟ قبل از خرید این نکات را بدانید
خانه وام دار چیست؟
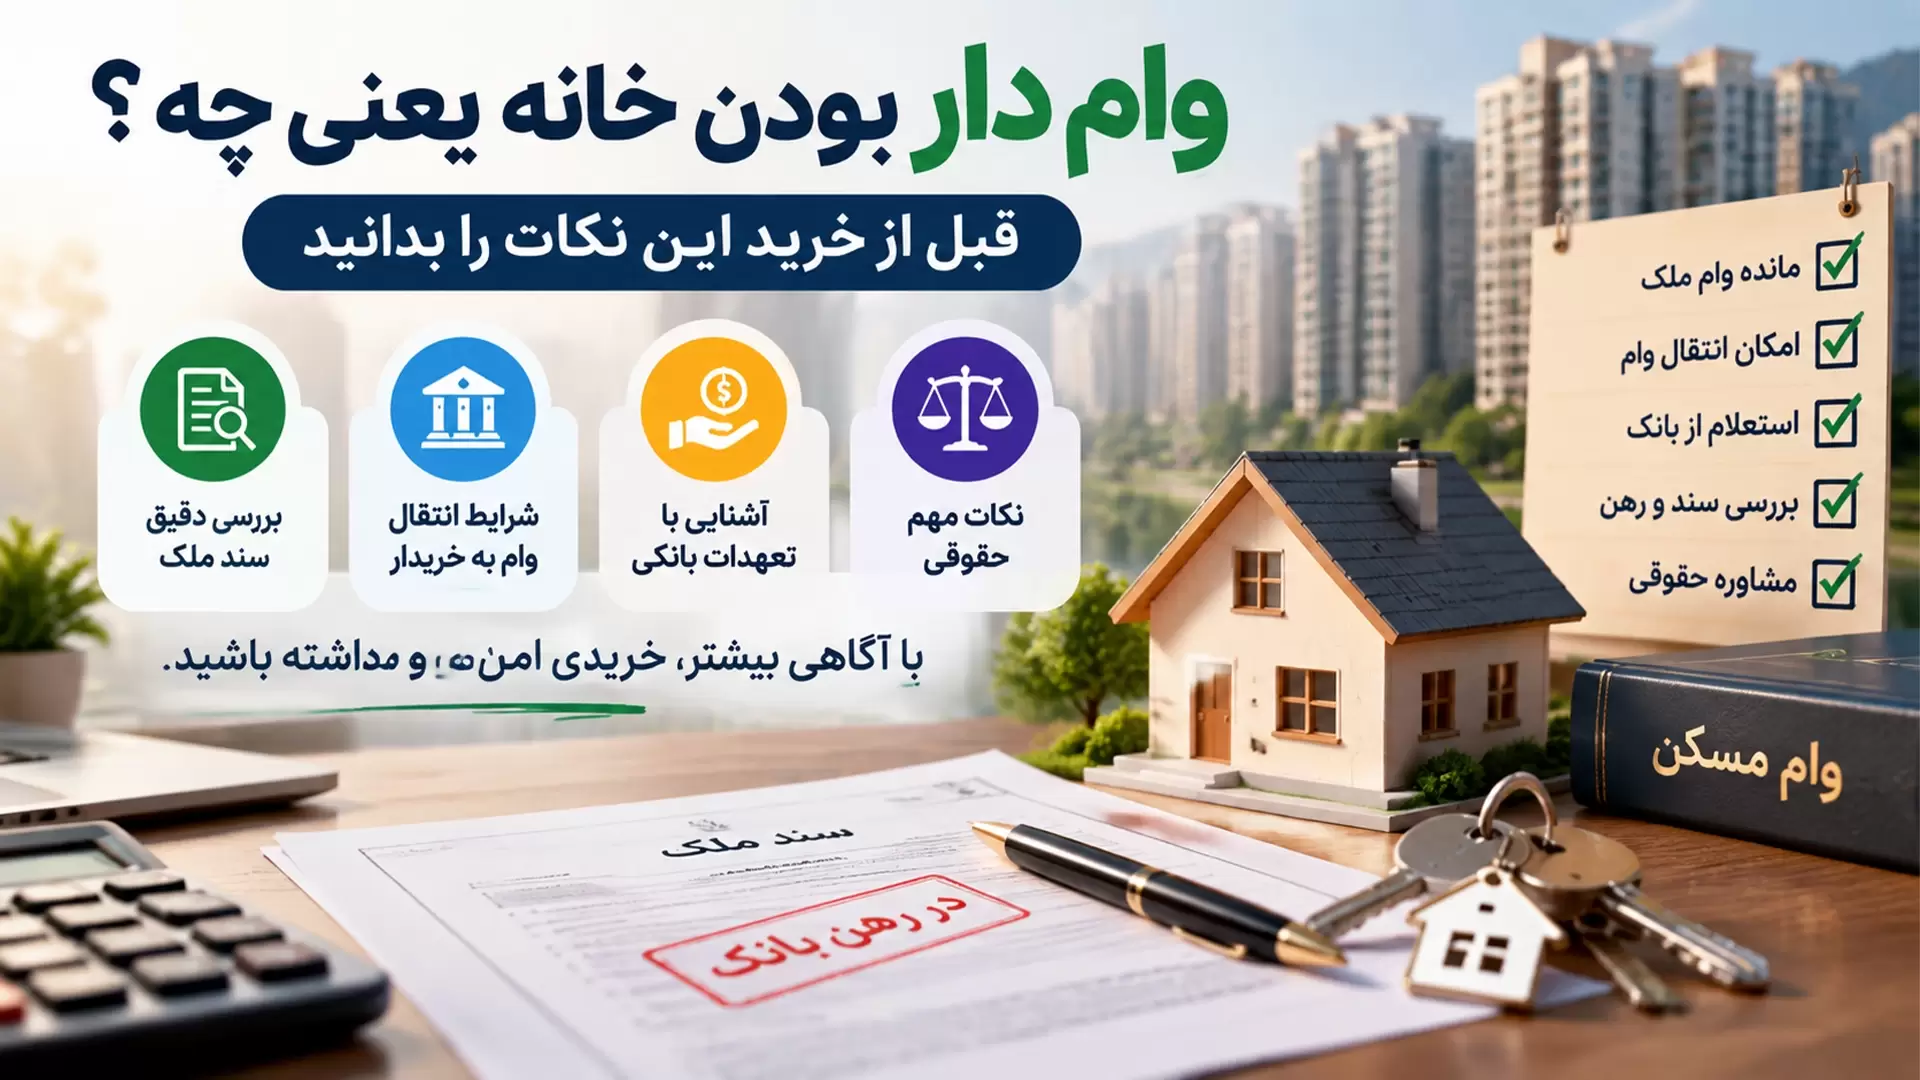
خانه وام دار به ملکی گفته می شود که برای خرید یا ساخت آن تسهیلات بانکی دریافت شده و بخشی از بدهی وام هنوز پرداخت نشده است.
آیا خانه وام دار همان خانه در رهن بانک است؟
در بسیاری از موارد بله. تا زمانی که بدهی تسهیلات طبق شرایط بانک تعیین تکلیف نشود، ممکن است سند ملک در رهن بانک باقی بماند.
آیا خرید آپارتمان وام دار امکان پذیر است؟
بله، اما قبل از معامله باید وضعیت وام، میزان بدهی، شرایط انتقال تسهیلات و وضعیت سند به دقت بررسی شود.
آیا می توان خانه وام دار را فروخت؟
بله، فروش ملک دارای وام امکان پذیر است، اما نحوه انجام معامله به وضعیت تسهیلات و مقررات بانک بستگی دارد.
خانه وام دار چیست و چه تفاوتی با خانه معمولی دارد؟
اگر برای خرید یک ملک از بانک تسهیلات دریافت شده باشد و هنوز بخشی از اقساط آن باقی مانده باشد، آن ملک را در اصطلاح بازار خانه وام دار می نامند.
برای مثال، فرض کنید فردی یک آپارتمان خریداری کرده و برای تامین بخشی از هزینه آن از وام مسکن استفاده کرده است. تا زمانی که اقساط وام ادامه داشته باشد، ممکن است سند ملک به عنوان تضمین تسهیلات در رهن بانک باشد. در این حالت، مالک همچنان صاحب ملک است، اما برای انجام بعضی نقل و انتقالات باید مقررات بانک را رعایت کند.
بنابراین وقتی در یک آگهی با عبارت هایی مانند «آپارتمان وام دار»، «خانه دارای وام» یا «ملک با وام بانکی» مواجه می شوید، نباید فقط مبلغ اعلام شده توسط فروشنده را بررسی کنید. مهم است بدانید چه مقدار از وام باقی مانده و خریدار دقیقا چه تعهدی را باید قبول کند.
تجربه بررسی معاملات ملکی در سورن 22 نشان می دهد یکی از اشتباهات رایج خریداران این است که مبلغ وام را به عنوان تخفیف در نظر می گیرند، در حالی که وام باقی مانده در واقع یک تعهد مالی است که باید در محاسبه هزینه نهایی خرید لحاظ شود. در سایت اینوست پدیا به این موضوع بیشتر اشاره شده است.
ملک وام دار چیست و چرا سند آن ممکن است در رهن بانک باشد؟
بانک هنگام پرداخت تسهیلات مسکن معمولا برای اطمینان از بازپرداخت وام، ملک را به عنوان تضمین در نظر می گیرد. به همین دلیل ممکن است وضعیت سند در رهن بانک ثبت شود.
رهن بودن سند به این معنی نیست که مالک هیچ اختیاری نسبت به ملک ندارد. مالک می تواند در چهارچوب مقررات مربوط به تسهیلات از ملک استفاده کند، اما برای برخی اقدامات حقوقی و انتقال رسمی، باید وضعیت تعهد بانکی مشخص شود.
این موضوع اهمیت زیادی دارد؛ چون ممکن است فروشنده اعلام کند «خانه سند دارد»، اما سند همچنان در رهن بانک باشد. داشتن سند و آزاد بودن سند دو موضوع متفاوت هستند.
تفاوت سند عادی، سند مالکیت و سند در رهن
| وضعیت | توضیح |
|---|---|
| سند مالکیت | مالکیت رسمی فرد نسبت به ملک را نشان می دهد |
| سند در رهن بانک | ملک بابت یک تعهد یا تسهیلات بانکی در وثیقه قرار دارد |
| سند آزاد | محدودیت ناشی از رهن بانکی برای انتقال وجود ندارد |
| ملک دارای بدهی | ممکن است علاوه بر وام، بدهی های دیگری نیز وجود داشته باشد |
به همین دلیل، در زمان خرید خانه باید وضعیت ثبتی ملک و تعهدات بانکی آن جداگانه بررسی شود.
آپارتمان وام دار چه مزایا و معایبی دارد؟
خرید آپارتمان وام دار می تواند برای بعضی خریداران یک فرصت مناسب باشد، مخصوصا زمانی که خریدار نمی خواهد تمام مبلغ معامله را به صورت نقدی پرداخت کند. با این حال، این نوع معامله بدون بررسی دقیق می تواند دردسرهایی نیز ایجاد کند.
مهم ترین مزیت، امکان استفاده از ساختار تسهیلات موجود است. در مقابل، مهم ترین موضوعی که باید بررسی شود، تعهد مالی باقی مانده و امکان انتقال یا تسویه وام است.
| مزایا | موارد قابل توجه |
|---|---|
| کاهش مبلغ نقدی مورد نیاز در بعضی معاملات | وجود بدهی باقی مانده |
| امکان استفاده از تسهیلات موجود در شرایط قابل قبول | احتمال محدودیت در انتقال سند |
| مناسب برای بعضی خریداران با نقدینگی محدود | نیاز به استعلام از بانک |
| امکان توافق درباره نحوه تسویه بدهی | هزینه ها و شرایط جانبی معامله |
در نتیجه، وام دار بودن ملک نه به خودی خود یک مزیت است و نه یک ایراد. ارزش واقعی معامله به شرایط همان وام و ملک بستگی دارد.
بدهی وام مسکن را قبل از خرید چگونه بررسی کنیم؟
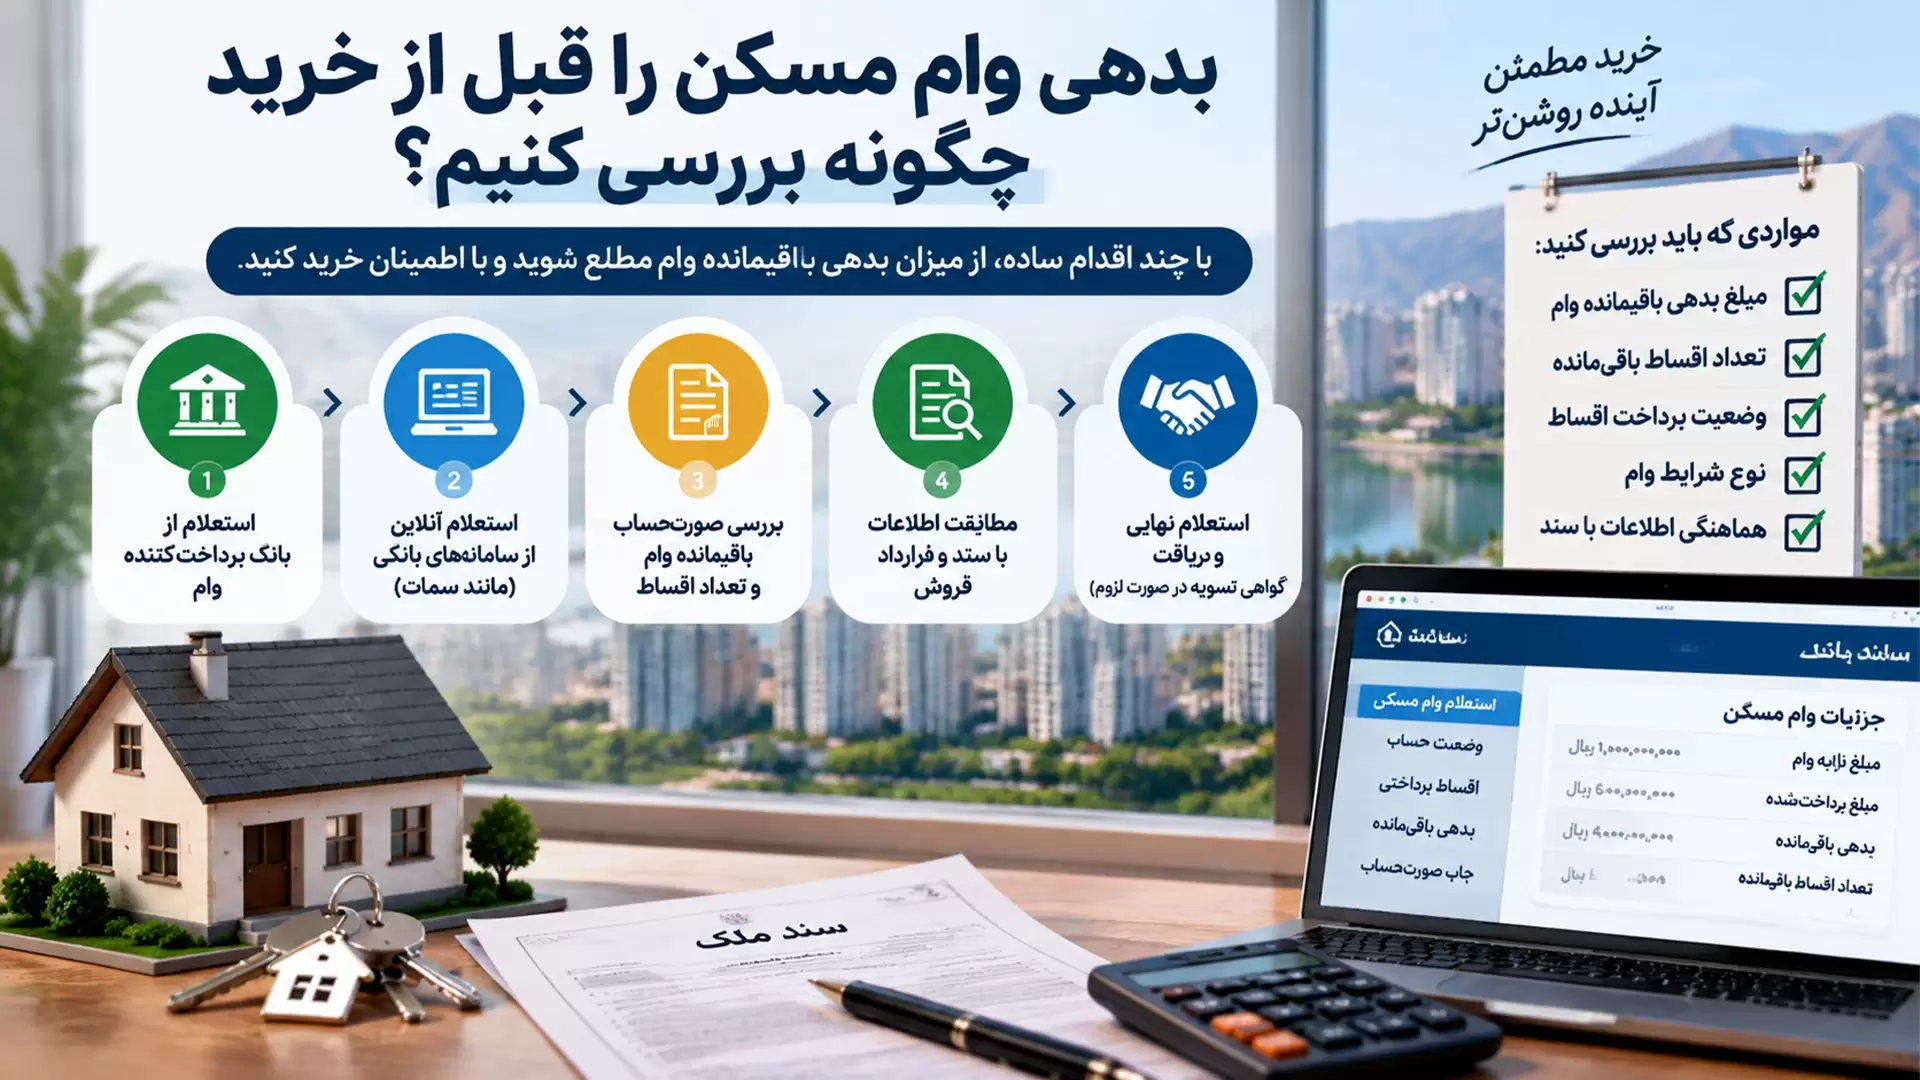
اگر قصد خرید خانه دارای وام را دارید، یکی از اولین سوال هایی که باید از فروشنده بپرسید این است که چه مقدار از وام باقی مانده است؟
اما پاسخ فروشنده به تنهایی کافی نیست. مبلغ بدهی، تعداد اقساط باقی مانده، مبلغ هر قسط، بانک پرداخت کننده و شرایط تسهیلات باید از مسیر رسمی بررسی شود.
برای محاسبه بهتر هزینه خرید، می توانید از یک فرمول ساده استفاده کنید:
هزینه واقعی خرید = مبلغ پرداختی به فروشنده + بدهی وام + هزینه های انتقال و سایر تعهدات
فرض کنید فروشنده یک ملک را با قیمت مشخصی عرضه کرده، اما بخشی از قیمت مربوط به وام باقی مانده است. در این حالت، خریدار باید مشخص کند چه مقدار پول مستقیما به فروشنده پرداخت می کند و چه مقدار از تعهدات مالی را بر عهده خواهد گرفت.
آیا انتقال وام مسکن به خریدار امکان پذیر است؟
یکی از سوالات مهم درباره خانه وام دار چیست، موضوع انتقال تسهیلات است. پاسخ این سوال برای همه خانه ها یکسان نیست.
امکان انتقال وام به خریدار به نوع تسهیلات، بانک، شرایط قرارداد و مقررات مربوط به همان وام بستگی دارد. بنابراین نباید صرفا بر اساس گفته فروشنده یا حتی مشاور املاک تصمیم بگیرید.
قبل از امضای قرارداد بهتر است از بانک مربوطه درباره وضعیت تسهیلات استعلام شود و مشخص شود که آیا خریدار می تواند وام را ادامه دهد یا اینکه ابتدا باید بدهی تسویه و سند از رهن خارج شود.
خرید خانه وام دار در چیتگر؛ راهنمای کامل خرید، انتقال وام و بررسی سند
هنگام انتقال وام چه مواردی را بپرسیم؟
بهتر است اطلاعات مربوط به وام را در قالب یک جدول دریافت کنید:
| مورد | اطلاعات مورد نیاز |
|---|---|
| بانک | نام بانک پرداخت کننده تسهیلات |
| اصل وام | مبلغ اولیه تسهیلات |
| بدهی باقی مانده | مبلغ دقیق قابل استعلام |
| اقساط باقی مانده | تعداد اقساط |
| مبلغ قسط | مبلغ پرداختی دوره ای |
| وضعیت رهن | در رهن بودن یا نبودن سند |
| انتقال تسهیلات | امکان یا عدم امکان انتقال |
این اطلاعات به شما کمک می کند قیمت واقعی معامله را بهتر ارزیابی کنید.
قبل از خرید خانه وام دار چه مدارکی را بررسی کنیم؟
بررسی مدارک یکی از مهم ترین مراحل خرید ملک است. حتی اگر قیمت یک خانه بسیار مناسب به نظر برسد، بدون بررسی مدارک نباید تصمیم نهایی بگیرید.
در قدم اول، مشخصات مالک باید با مدارک هویتی و سند مالکیت مطابقت داشته باشد. سپس وضعیت سند، رهن بانکی، مشخصات واحد، پارکینگ، انباری و سایر موارد درج شده در مدارک باید بررسی شود.
همچنین بهتر است درباره بدهی های مربوط به ساختمان، شارژ معوق، عوارض و سایر تعهدات احتمالی نیز سوال کنید.
از نگاه کارشناسی سورن 22، بهتر است هیچ بخش مهمی از معامله صرفا بر اساس وعده شفاهی باقی نماند. موارد مهم باید در قرارداد درج شوند و برای مسائل تخصصی ثبتی و بانکی نیز از افراد متخصص کمک گرفته شود.
آیا خانه وام دار برای خرید مناسب است؟
پاسخ به این سوال به شرایط مالی و هدف شما بستگی دارد. اگر نقدینگی محدودی دارید و شرایط وام برای شما مناسب است، چنین ملکی می تواند ارزش بررسی داشته باشد. اما اگر انتقال تسهیلات پیچیده باشد یا بدهی باقی مانده با توان پرداخت شما تناسب نداشته باشد، ممکن است گزینه مناسبی نباشد.
قبل از تصمیم نهایی از خودتان بپرسید:
بعد از خرید، توان پرداخت اقساط را دارم؟
مبلغ نقدی مورد نیاز دقیقا چقدر است؟
آیا سند وضعیت مشخصی دارد؟
بانک انتقال یا تسویه وام را تایید می کند؟
هزینه نهایی این ملک نسبت به نمونه های مشابه چقدر است؟
اگر پاسخ این سوال ها روشن باشد، تصمیم گیری بسیار ساده تر خواهد شد.
نکات مهم خرید آپارتمان وام دار برای خریداران
مهم ترین نکته این است که وام را بخشی از تعهد مالی معامله بدانید، نه صرفا یک امتیاز. همچنین قبل از پرداخت مبلغ قابل توجه، وضعیت سند و تسهیلات را بررسی کنید.
اگر برای خانه جدید خود به تجهیزات و لوازم دیجیتالی نیاز دارید، می توانید در بخش مرتبط با «تجهیز خانه جدید» به صفحه اصلی فروشگاه سایت لینک داخلی بدهید. این نوع لینک سازی از نظر موضوعی نیز طبیعی تر از قرار دادن یک لینک نامرتبط در میان متن است.
برای اطلاعات عمومی درباره فرآیندهای بانکی و تسهیلات نیز می توان از منابع رسمی بانک ها و نهادهای مالی استفاده کرد. لینک خارجی در چنین مقاله ای بهتر است به منبع رسمی و معتبر داده شود، نه سایت های آگهی یا منابع نامعتبر.
جمع بندی
حالا اگر از شما بپرسند خانه وام دار چیست، پاسخ ساده این است: ملکی که برای آن تسهیلات دریافت شده و بخشی از تعهد مالی آن هنوز باقی مانده است.
اما در زمان خرید، موضوع فقط وجود وام نیست. وضعیت سند، رهن بانک، میزان بدهی، تعداد اقساط، مبلغ قسط، امکان انتقال تسهیلات و نحوه تسویه باید بررسی شود.
توصیه سورن 22 این است که قبل از معامله، قیمت ملک را همراه با تمام تعهدات مالی محاسبه کنید و برای وضعیت سند و وام حتما استعلام رسمی بگیرید. یک معامله خوب فقط معامله ای با قیمت مناسب نیست؛ معامله ای است که خریدار از تعهدات و شرایط آن آگاهی کامل داشته باشد.
سوالات متداول درباره خانه وام دار
خانه وام دار چیست؟
خانه وام دار ملکی است که بابت خرید یا ساخت آن تسهیلات بانکی دریافت شده و بخشی از بدهی وام هنوز باقی مانده است.
آیا خانه وام دار را می توان خرید؟
بله، اما قبل از خرید باید وضعیت وام، سند، رهن بانک و نحوه تسویه یا انتقال تسهیلات مشخص شود.
آیا سند در رهن بانک قابل انتقال است؟
انتقال ملک دارای سند در رهن تابع مقررات بانک و شرایط تسهیلات است. بنابراین قبل از معامله باید وضعیت آن از بانک و مراجع مربوطه استعلام شود.
آیا وام مسکن به خریدار منتقل می شود؟
در بعضی شرایط امکان انتقال تسهیلات وجود دارد، اما این موضوع به نوع وام و ضوابط بانک بستگی دارد و نباید بدون استعلام رسمی قطعی فرض شود.
برای خرید آپارتمان وام دار به چه چیزی بیشتر توجه کنیم؟
میزان بدهی باقی مانده، مبلغ اقساط، وضعیت سند، رهن بانک، امکان انتقال وام و هزینه نهایی معامله از مهم ترین مواردی هستند که باید بررسی شوند.
بیوگرافی نویسنده
تیم محتوای سورن 22
تیم محتوای سورن 22 با تمرکز بر تولید محتوای تخصصی و کاربردی در حوزه املاک، خرید و فروش ملک و موضوعات مرتبط با بازار مسکن فعالیت می کند. هدف این مجموعه ارائه اطلاعات دقیق، قابل فهم و کاربردی برای کمک به تصمیم گیری بهتر مخاطبان است. در موضوعات حقوقی، بانکی و ثبتی، محتوای سورن 22 با رویکرد آگاهی بخشی تهیه می شود و برای تصمیم گیری نهایی، بررسی مدارک و دریافت استعلام از مراجع رسمی و متخصصان مربوطه توصیه می شود.